Share this article
Kwantyl 99.9%, rzadkość, sytuacja nieoczekiwana - niejednoznaczności metody AMA
D laczego metoda AMA została wycofana z regulacji, mimo że przez dekadę uchodziła za najbardziej precyzyjne narzędzie kapitałowe w ramach Bazylei? Odpowiedź tkwi u samych podstaw metody: w trzech kluczowych pojęciach, których regulator nie zdefiniował. Są to: pojęcie rzadkość zdarzenia, interpretacja kwantyla 99,9% oraz natura sytuacji nieoczekiwanej. Te luki, przez lata wypełniane raczej intuicją niż precyzją, prowadziły do rozbieżnych wyników między instytucjami stosującymi tę samą formułę. Właśnie tym trzem pojęciom i ich niedostatecznym definicjom poświęcony jest niniejszy artykuł.
OPERATIONAL.risk
MODEL.risk
Przed czym się zabezpieczamy?
Paragraf 667 regulacji Basel II (BCBS, 2004) mówi: „Biorąc pod uwagę ciągłą ewolucję podejść analitycznych do ryzyka operacyjnego, Komitet nie określa konkretnego podejścia ani założeń dotyczących rozkładów używanych do generowania miary ryzyka operacyjnego na potrzeby kapitału regulacyjnego. Jednakże bank musi być w stanie wykazać, że jego podejście uwzględnia potencjalnie poważne zdarzenia ogonowe. Niezależnie od zastosowanego podejścia, bank musi wykazać, że jego miara ryzyka operacyjnego spełnia standard wiarygodności porównywalny do metody wewnętrznych ratingów dla ryzyka kredytowego (tj. porównywalny z jednorocznym okresem utrzymywania i przedziałem ufności na poziomie 99,9 percentyla).”
Powyższy przepis odnosi się do trzech ważnych aspektów, które należy rozpatrzeć na początku, zanim zostaną sformułowane, dalsze, bardziej szczegółowe założenia dotyczące modelu ryzyka operacyjnego. Pierwszym z nich jest problem zdefiniowania czym w zasadzie jest sytuacja nieoczekiwana, przed którą instytucja finansowa powinna się zabezpieczyć. Drugi dotyczy poziomu zabezpieczenia sformułowanego w sensie statystycznym. Trzecia kwestia wyrasta bezpośrednio z dwóch poprzednich. Jest nią kwestia sposobu rozumienia pojęcia „rzadkości”. Kwestia ta zostanie omówiona w pierwszej kolejności.
Download full version of article
Download
Czym jest rzadkość?
Regulacja Basel II (BCBS, 2004) miała wspomóc bezpieczeństwo sektora finansowego. Koncepcja RWA i kapitałów zabezpieczających była wycelowana w sytuacje nieoczekiwane i zapewnienie przetrwania instytucjom finansowych w takich rzadkich okolicznościach.
Pojęcie rzadkości jest nierozerwalnie związane z pojęciem typowego zdarzenia, przeciętnego, codziennego. To właśnie zdefiniowanie zdarzenia typowego decyduje o postrzeganiu tego, czym jest zdarzenie rzadkie.
Rzadkich, czyli jakich? Regulator koncepcje rzadkości sformułował na osi czasu. Oznacza to, że chcemy się ochronić przed sytuacją występującą nie częściej niż raz na jakiś czas. To istotne założenie, które ma swoje konsekwencje. Można w różnoraki sposób opisać zjawisko, w zależności od osi, na jakiej zdecydujemy się je umieścić. Jest to najlepiej widoczne, gdy spojrzymy na zdarzenie rzadkie razem z innymi obserwacjami (tymi typowych, a więc nierzadkimi), które zdecydujemy się tej samej osi umieścić. Będą one stanowić punkt odniesienia (czasami mający decydujące znaczenie, co będzie wykazane później) dla obserwacji rzadkiej. Widzimy zatem, że pojęcie rzadkości jest nierozerwalnie związane z pojęciem typowego zdarzenia, przeciętnego, codziennego. To właśnie zdefiniowanie zdarzenia typowego decyduje o postrzeganiu tego, czym jest zdarzenie rzadkie. Inny typ obserwacji nierzadkich (typowych, przeciętnych) będzie umieszczony: (a) na osi czasu - tu obserwacjami nierzadkimi będą lata, gdzie poziom zjawiska jest typowy, oczekiwany, a inne (b) na osi wartości - tu obserwacjami nierzadkimi są wartości zjawiska, będące na poziomie przeciętnym, typowym. Możemy np. mieć do dyspozycji takie zbiory obserwacji: 10 lat o wartościach typowych lub 300 obserwacji zjawiska o wartościach typowych. To zasadnicza różnica w sposobie spojrzenia na modelowane zjawisko. To rozróżnienie wpływa na postrzeganie czym jest obserwacja rzadka (skrajna), od czego zależy taka jej interpretacja (jako rzadkiej) i jak rozumieć prawdopodobieństwa jej przypisane.
Przykład 1: Zdarzenie rzadkie na różnych osiach
Problem: jakie jest prawdopodobieństwo szkody komunikacyjnej skrajnej (szkoda całkowita, dewastacja pojazdu). Załóżmy, że rozważania dotyczą jednego pojazdu. Można spojrzeć na problem na dwa sposoby:
A. Umieszczenie problemu na osi czasu
W takim przypadku mówimy, że taka szkoda może się pojawić w odniesieniu do jednego auta 1 raz na X lat (np. 1 raz na 10 lat). Rzadkość jest tu wyrażona w odniesieniu do obserwacji płynącego czasu: długo trzeba czekać na szkodę o tym poziomie skrajności. Możemy się spodziewać tej skrajnej szkody 1 raz na 10 typowych, zwyczajnych lat.
B. Umieszczenie problemu na osi zjawiska: szkody komunikacyjne
W tym przypadku obserwowalibyśmy wszystkie szkody, awarie jakich pojazd by doświadczał. Rzadkość wyrazilibyśmy jako 1 raz na X szkód (awarii). Możemy się w tym ujęciu spodziewać szkody całkowitej (skrajnej) np. 1 raz na 100 awarii, czyli 1 raz na 100 tych zwykłych, typowych zdarzeń.
Konsekwencje wyboru jednej z w/w osi do opisu zjawiska widać wyraźnie, gdy przeprowadzimy rozumowanie dla dwóch różnych pojazdów. Niech jeden z nich ma średni roczny przebieg 50 tys. km, drugi natomiast 5 tys. km. Pierwszy pojazd naraża się na szkodę całkowitą w stopniu dziesięciokrotnie większym niż drugi. Dodatkowo, jako wynik intensywności użytkowania, gromadzi dużą liczbę zdarzeń, awarii zwyczajnych, typowych. Drugi, przeciwnie, narażenie na szkodę całkowitą jest niskie, mało jest też obserwacji o zdarzeniach zwyczajnych. Nie miały możliwości się wydarzyć w dużej liczbie. Zastosowanie podejścia A lub B w tych przypadkach zmienia sposób w jaki postrzegamy modelowane zjawisko.
Problem z kwantylem 99.9%
Poziom odczytu kwantyla (99.9%) zaproponowany przez nadzorcę, spójny z poziomem określonym dla ryzyka kredytowego, budził od początku wiele kontrowersji. Ogniskowały się one wokół percepcji nadmiernego konserwatyzmu. Wskazywano skutki przyjęcia tak wysokiego poziomu: duże problemy z wiarygodnością wyniku na tak dalekim kwantylu, a także bardzo wysokie poziomy kapitałów korespondujące z poziomem 99.9%.
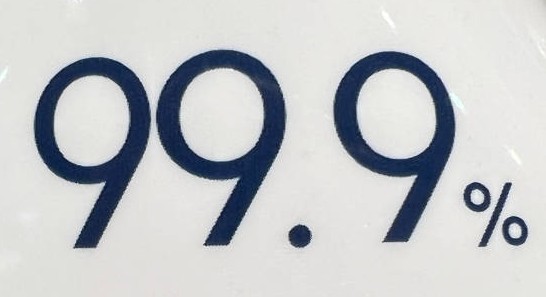
Za takim postrzeganiem w/w kwantyla jako nadmiernie konserwatywnego, stoi pewna zakorzeniona intuicja związana z jego interpretacją. Intuicja ta wskazuje na zintegrowanie pojęcia kwantyla rozkładu z horyzontem czasu jaki został zdefiniowany w modelowaniu badanego zjawiska. W odniesieniu do modeli ryzyka opisanych w (BCBS, 2004) horyzont został wskazany explicite jako roczny. Oznaczało to, że model zaawansowanego pomiaru AMA miał mieć zdolność do wyznaczania: (i) wartości oczekiwanej, którą była roczna wartość strat operacyjnych (czyli suma wszystkich rocznych strat); jak również (ii) poziomu strat nieoczekiwanych (99.9%) rozumianych również jako suma rocznych strat. W odniesieniu do poziomów nieoczekiwanych można powiedzieć, że wyznaczenie zabezpieczeń kapitałowych (wymogu kapitałowego) na poziomie odczytu kwantyla 99.9% rozkładu zagregowanych strat miało uchronić bank przed łączną kwotą rocznych strat, jaka zrealizuje się w tym wyjątkowo niepomyślnym, skrajnym i rzadko występującym roku.
Integracja pojęcia poziomu kwantyla z horyzontem badania jest całkowicie zasadna. Takie rozumowanie prowadzi jednak do powszechnie przyjmowanego rozumowania dotyczącego interpretacji kwantyla 99.9% jako poziomu rocznych strat występujących z prawdopodobieństwem 1 raz na 1000 lat. Taka interpretacja została wprost wskazana przez nadzorcę (BCBS, 2011): „Tylko w ograniczonych przypadkach, na przykład, gdy największy punkt danych jest wykazany jako większy lub równy zdarzeniu występującemu rzadziej niż raz na 1000 lat, użycie krzywych empirycznych do oszacowania ogona może być zaakceptowane w modelach SBA.” Interpretacja czasowa, podobnie jak sam kwantyl 99.9%, została zapożyczona z systemu pojęciowego sformułowanego w przestrzeni ryzyka kredytowego i szybko została upowszechnione w sektorze finansowym. Możemy ją odnaleźć w takich podręcznikach akademickich jak Jorion (2007), Hull (2018), Laubsch, Ulmer (1999), a także w wielu publikacjach: Danielsson (2000) i (2003), Reinhart, Rogoff (2009) i wielu innych.
1 raz na 1000 lat
Przyjęcie tak powszechnie stosowanej interpretacji kwantyla 99.9% prowadzi do rozumowania, skutkiem którego całkiem zasadna wydaje się opinia o nadmiernym konserwatyzmie kwantyla. Jak bowiem można oczekiwać, żeby zabezpieczyć się przed zjawiskiem, które występuje z częstotliwością raz na 1000 lat? Jakie zastosować podejście, żeby chociaż spróbować przybliżyć się do hipotetycznej sytuacji o takiej częstotliwości i wyznaczyć dla niej spodziewany wolumen straty. Wydaje się, że takie, wspierane przez regulatora podejście, od początku podważa sensowność i racjonalność podejmowanego wysiłku modelarskiego.
Rzeczywiście nie sposób wyobrazić sobie sytuacji, która ma wystąpić za 1000 lat (a także jej finansowych konsekwencji, zresztą być może w tym czasie nikt nie będzie posługiwać się pojęciami finansowymi). Tak samo trudno byłoby przewidzieć hipotetycznemu modelarzowi w roku 1000 n.e. krach na giełdzie w roku 2000. To są odległości czasowe, które przekreślają jakąkolwiek możliwość ujęcia zdarzeń umieszczonych w tych odległościach na jednej osi. Z całą pewnością nie możemy mówić o zgodności przyczyn tych oddalonych od siebie wydarzeń, nie należą one do homogenicznej klasy, nie mają wspólnych własności iid (independent and identically distributed). Interpretacja ta nie wynika również z mechaniki frameworku, a więc ze sposobu w jaki powstaje rozkład zagregowany (złożenie rozkładów częstości i dotkliwości), z którego odczytywany jest kwantyl (99.9%). Nie jest to więc trafna interpretacja.
1 raz na 1000 możliwych scenariuszy
Opierając się na prawach statystyki, jedyne co możemy powiedzieć o odczycie kwantyla 99.9% z rozkładu zagregowanych rocznych strat, to to, że raz na 1000 takich odczytów z rozkładu może wystąpić wartość, taka, która stoi przy kwantylu 99.9%. Należy zauważyć, że odległości czasowe (np. 1 raz na 1000 lat) nie są w żaden sposób wpisane w konstrukcję rozkładu zagregowanych strat. Rozkład ten powstaje przez złożenie różnych możliwości wystąpień rocznej liczby strat i odpowiadającym temu różnych możliwości kwot strat dla tych liczebności. Rozkład zagregowanych strat reprezentuje zatem raczej potencjał możliwości dla rocznych zagregowanych strat, to znaczy jaka jest skala (dyspersja) możliwych wystąpień agregatów rocznych strat. Wydaje się zatem, że najbardziej adekwatną interpretacją kwantyla 99.9% będzie taka, która mówi, że wartość stojąca przy tym kwantylu to wartość przedostatniego, z 1000, najgorszego możliwego scenariusza. Dzisiejszego scenariusza, takiego, który miałby szansę się zrealizować w ciągu najbliższego roku.
Aby uwidocznić różnice w interpretacji i ich skutki przeanalizujmy przykład, w którym do tego samego pytania przykładane są różne odpowiedzi wynikające z różnego rozumienia kwantyla.
Przykład 2: Różnica pomiędzy interpretacją czasową a scenariuszową kwantyla
Pytanie: Czy jest możliwe, że Polska będzie potentatem na rynku produkcji samochodów?
A. Odpowiedź na poziomie kwantyla 99.9% rozumianego jako 1 raz na 1000 lat: to jest możliwe (w tak długim czasie możliwe jest całkowite przetasowanie struktury sił ekonomicznych na świecie)
B. Odpowiedź na poziomie kwantyla 99.9% rozumianego jako 1 raz na 1000 scenariuszy: to nie jest możliwe (jest oczywiste, że nawet przy najbardziej korzystnych okolicznościach nie jest możliwe w ciągu roku zdominowanie światowego rynku samochodów)
Poprawna interpretacja kwantyla a pojęcie rzadkości
Przedstawione tu rozumowanie dotyczące poprawnej interpretacji kwantyla 99.9% jako jeden na tysiąc realnych rocznych scenariuszy (tu i teraz, czyli w ciągu najbliższego roku) doprecyzowuje pojęcie rzadkości jakie będzie wynikać z takiego rozumowania. Rzadkość powinna w takim przypadku być interpretowana jako wyjątkowy, pod względem wartości strat operacyjnych, rok. Ten nietypowy rok jest umieszczony jednak na osi razem z innymi okresami rocznymi, które mogłyby się wydarzyć dzisiaj, a nie na linearnej, historycznej osi czasu. Jest to więc rzadkość rozumiana jako wyjątkowość jakiegoś scenariusza wydarzeń względem całego spektrum innych scenariuszy, gdzie wskazany explicite okres roczny stanowi jedynie formułę agregującą dla zjawiska ryzyka operacyjnego – jest to agregat wszystkich strat w scenariuszu, a więc strat, które mogą wystąpić w ciągu roku.
Problem ze zdefiniowaniem sytuacji nieoczekiwanej
Przytoczony wcześniej paragraf 667 regulacji Basel II (BCBS, 2004) nie dostarcza żadnej podpowiedzi, w jaki sposób wygenerować koncepcję sytuacji nieoczekiwanej na potrzeby jej pomiaru. Wiadomo jedynie, że sytuacja ta powinna obejmować potencjalnie dotkliwe zdarzenia „ogonowe”. Miara ryzyka powinna też spełniać standard wiarygodności porównywalny do tego jaki zdefiniowano w metodzie IRB dla ryzyka kredytowego (kwantyl 99.9%). To niedodefiniowanie frameworku AMA pozwala na znaczącą dyspersję w pojmowaniu tego, czym jest sytuacja nieoczekiwana.
Nawiązując do metody wskazanej przez nadzorcę jako punkt odniesienia, formuła IRB ma pewien predefiniowany kształt sytuacji nieoczekiwanej. Zgodnie z frameworkiem IRB sytuacja nieoczekiwana to pogorszenie jakości wszystkich ekspozycji (mierzonej przez probability of default) w portfelu banku. A zatem każda ekspozycja w sytuacji nieoczekiwanej będzie opisana wyższym wskaźnikiem PD, niż w sytuacji oczekiwanej . Ekspozycje różnią się między sobą jedynie siłą przesunięcia poziomu PD, która w głównej mierze zależy od klasy ryzyka w jakiej ekspozycja znajduje się obecnie, a więc w sytuacji oczekiwanej. Dodatkowo w metodzie tej predefiniowano rozkład zmiennej PD, po którym w/w przesunięcia się odbywają, jako rozkład normalny.
W zajemna gra zjawisk częstości i dotkliwości miała na poziomie każdej stosującej metodę instytucji rozstrzygnąć ostateczny kształt tej skrajnej, niebezpiecznej sytuacji. Rozkład zagregowanych strat powstały w wyniku złożenia tych dwu w/w zjawisk miał mieć zaszyty jej kształt w swojej definicji, a ta natomiast miała właśnie wynikać z relacji siły tych dwu składowych.
W metodzie AMA predefiniowano jedynie konstrukcję aktuarialną, która wymagała osobnego i niezależnego modelowania zjawisk: częstości zdarzeń operacyjnych oraz dotkliwości pojedynczej straty. Pozostałe założenia bank stosujący metodę AMA powinien natomiast sformułować samodzielnie, w ramach budowy modelu ryzyka operacyjnego. To znaczące utrudnienie.
Poza opisem właściwości procesów generujących poszczególne składowe zjawiska ryzyka operacyjnego (wybór rozkładów częstości i dotkliwości), kluczową, niezbędną do intelektualnego przetworzenia kwestią, jest określenie rodzaju koncepcji sytuacji nieoczekiwanej:
(a) sytuacji, w której o zagrożeniu i jego skali decyduje pojedyncze wysokie zdarzenie,
(b) sytuacji, w której o zagrożeniu i jego skali decyduje masa/wolumen zdarzeń, bez dominującego zdarzenia ekstremalnego.
Jest to kluczowa refleksja nad naturą zagrożenia, przed którym chcemy się zabezpieczyć. Rozstrzygniecie tego dylematu wymaga głębokiej znajomości mechanizmów generowania ryzyka operacyjnego w banku, łącznie ze znajomością ich własności w sytuacjach nietypowych (co rzadko jest tożsame z sytuacją oczekiwaną). Taka pogłębiona analiza jest niezbędna dla poprawnego sformułowania modelowanego zjawiska.
Framework bazylejski nie odnosi się jednak do tej kwestii. Osadzenie metody na fundamencie aktuarialnym, z osobnym modelowaniem zjawisk (częstość, dotkliwość) oraz koncepcja składania tych zjawisk, miało w swoim zamierzeniu usunąć ten dylemat z drogi. Wzajemna gra zjawisk częstości i dotkliwości miała na poziomie każdej stosującej metodę instytucji rozstrzygnąć ostateczny kształt tej skrajnej, niebezpiecznej sytuacji. Rozkład zagregowanych strat powstały w wyniku złożenia tych dwu w/w zjawisk miał mieć zaszyty jej kształt w swojej definicji, a ta natomiast miała właśnie wynikać z relacji siły tych dwu składowych
Kluczowe wnioski
"
Regulator nigdy nie określił, przed czym właściwie miała chronić metoda AMA.
Paragraf 667 Bazylei II wymagał jedynie, aby model uwzględniał „potencjalnie dotkliwe zdarzenia powodujące straty w ogonie rozkładu” i spełniał standard ostrożności porównywalny z metodą IRB. Nie precyzował jednak, czy zagrożenie ma wynikać z pojedynczego, ekstremalnego zdarzenia, czy z masowej kumulacji mniejszych strat. Pozostawiło to fundamentalną lukę koncepcyjną, którą banki musiały wypełnić samodzielnie.
"
Interpretacja kwantyla 99,9% jako zdarzenia „raz na 1000 lat” jest błędna, a artykuł proponuje właściwą alternatywę.
Powszechnie przyjęta interpretacja czasowa nie wynika ze sposobu, w jaki faktycznie konstruuje się rozkład strat zagregowanych, i prowadzi do błędnych wniosków (co pokazuje przykład Polski jako potęgi w produkcji samochodów). Właściwa interpretacja: kwantyl 99,9% odpowiada drugiemu najgorszemu z 1000 wiarygodnych scenariuszy rocznych, czyli takiemu, który może się zmaterializować już w przyszłym roku, a nie za tysiąc lat.
"
Brak precyzyjnych definicji doprowadził do rozbieżnych wyników między instytucjami, a ostatecznie do wycofania metody.
Ponieważ wszystkie trzy kluczowe elementy, czyli rzadkość, kwantyl i sytuacja nieoczekiwana, zostały niedostatecznie zdefiniowane, różne instytucje stosujące identyczną formułę AMA uzyskiwały znacznie różniące się poziomy kapitału. Stało się to jednym z głównych powodów wycofania metody na mocy CRR III.
Z artykułu „Kwantyl 99,9%, rzadkość, sytuacja nieoczekiwana — niejednoznaczności metody AMA”
Jak widać zagrożenie, jakie miało nas dotknąć na dalekim kwantylu, nie było określone. Liczono natomiast, że znajomość niezależnych sił ryzyka operacyjnego przełoży się na poprawne ukształtowanie sytuacji nieoczekiwanej na kwantylu 99.9% rozkładu zagregowanego. Wyniki takiego rozumowania zostaną przedstawione w dalszej części tego artykułu.
Należy zwrócić jednak uwagę na fakt, że już tu, na poziomie podstawowych założeń, pojawia się wysoki potencjał rozejścia się koncepcji pomiędzy podmiotami rynku. Te hipotetycznie różne definicję sytuacji nieoczekiwanej z całą pewnością mogły skutkować znaczącymi różnicami w poziomach kapitałów zabezpieczających, co było jednym z kluczowych powodów wycofania metody AMA w CRR III. ■
Maciej Buczak
Risk management professional with 8+ years validating financial models in banking, currently teaching risk management and econometrics in Warsaw. His research questions the paradigmatic foundations of financial risk architecture — from VaR to AMA and IRB — drawing on extreme value theory.
References Academic sources cited throughout this article — click to expand the full list
Basel Committee on Banking Supervision (2004), International Convergence of Capital Measurement and Capital Standards: A Revised Framework, Bank for International Settlements. (Basel II)
Bank for International Settlements, Basel Committee on Banking Supervision (2011), Operational Risk – Supervisory Guidelines for the Advanced Measurement Approaches, Basel Committee on Banking Supervision, June 2011.
Danielsson, J. (2000), The Emperor has no Clothes: Limits to Risk Modelling, Financial Markets Group Special Paper No. 126, London School of Economics, London.
Danielsson, J. (2003), On the Feasibility of Risk Based Regulation, CESifo Economic Studies, 49(2), pp. 157-179.
Hull, J.C. (2018), Risk Management and Financial Institutions, Fifth Edition, John Wiley & Sons, Hoboken.
Jorion, P. (2007), Value at Risk: The New Benchmark for Managing Financial Risk, Third Edition.
Laubsch, A.J., Ulmer, A. (1999), Risk Management: A Practical Guide, First Edition, RiskMetrics Group, August 1999.
Reinhart, C.M., Rogoff, K.S. (2009), This Time is Different: Eight Centuries of Financial Folly, Princeton University Press, Princeton.
Reader Discussion
Share
your thoughts
Tip: Choose the category that best describes your comment. This may help other readers. See more